
中小企业面临的最大问题之一,并不是它们没有数据。真正的问题是,它们的数据没有打通、没有结构化,也没有准备好用于日常业务决策。
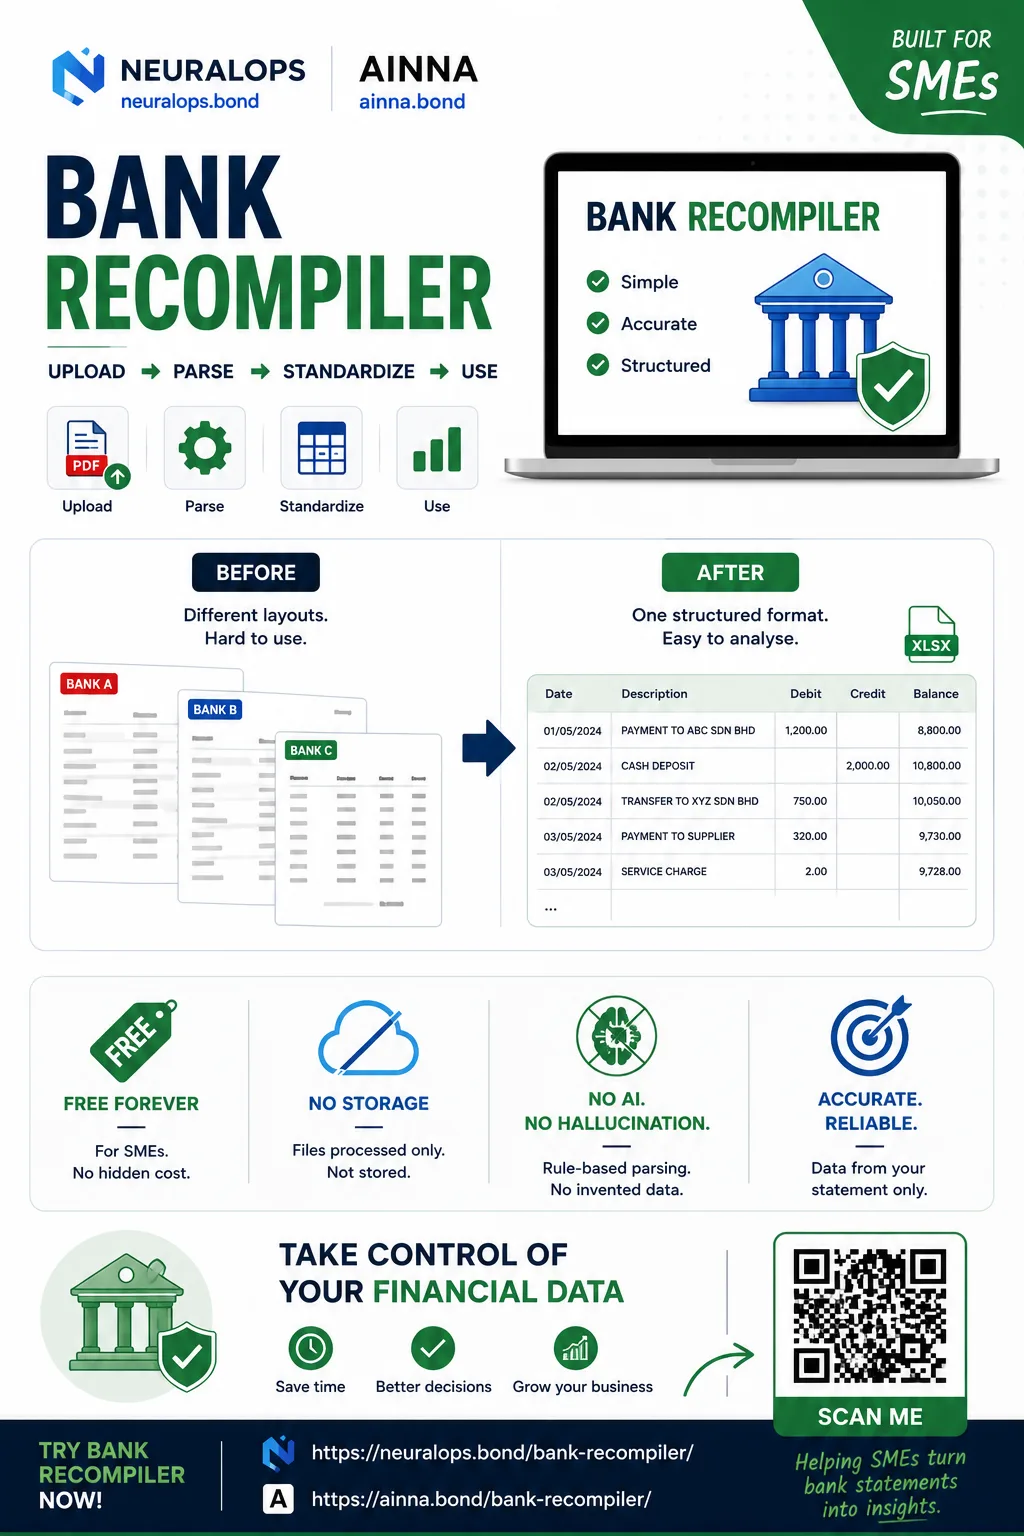
一个简单的例子就是银行对账单。对许多中小企业来说,银行对账单本应是最有用的业务工具之一。它可以帮助它们规划现金流、监控日常交易、追踪销售、核对支出,并了解业务的真实财务状况。
但在现实中,银行对账单有多种不同格式。有些银行提供 PDF 文件,有些提供 Excel 文件,有些提供 CSV 文件。有些格式干净整洁,而有些则杂乱、加密、扫描件,或难以复制和正确处理。
正因如此,中小企业可能拥有数据,但这些数据无法立即投入使用。它们仍然需要清理数据、整理数据、核对借方和贷方栏、验证余额,有时还需要手动重建交易记录,然后才能看懂这些数据。
这就在银行数据与业务规划之间造成了巨大鸿沟。中小企业需要每日可视性,但源数据往往是零散的。当数据没有标准化时,决策就会变慢,现金流监控就会变弱,企业主最终只能依赖猜测。
这正是通过独立系统进行数据解析变得有用的地方。该系统可以让用户上传 PDF、XLS 或 CSV 格式的银行对账单,然后将它们转换为更易于读取、验证、分析和导出的标准化结构。
重要的是,并非所有环节都需要完全依赖 AI。基于规则的解析器可以先处理正常且可预测的格式。只有当格式未知、布局发生变化或解析器置信度较低时,才使用 AI。这使得系统更便宜、更快速、更可控,也更易于审计。
中小企业并不需要为了显得先进而使用花哨的技术。它们需要的是实用的系统,帮助它们每天了解资金流入、资金流出、真实余额和业务动态。一个独立的解析系统可以使这一过程更轻松、更便宜、更可靠。
#中小企业 #BankStatement #DataParsing #会计 #自动化 #AI #DetachedSystem #DigitalTransformation #CashFlow #Ainna















Ruang pembaca
Apa pendapat anda?
Komen baharu dihantar untuk semakan terlebih dahulu. 名称 dan email diperlukan, tetapi email tidak dipaparkan kepada pembaca.
我们团队正好在讨论这段说明,这篇来得及时。
文章对这份分析的结论比较平衡,不只是强调好处。 值得再看一遍。
这篇文章把这个案例讲得比一般的AI介绍更具体。
关于文章里的解释的实际落地部分最吸引我。
视觉和结构让这次讨论的概念更容易掌握。 读完之后还有一些疑问。
这篇文章适合团队用来开始讨论中小企业不缺数据,缺的是互联的数据。
这篇文章这个说法我要拿回去跟同事讨论。
文章把这篇内容和日常运营联系起来,这一点很有帮助。